
La règle de 72 : combien de temps faut-il pour doubler son argent ?
Divisez 72 par le taux d'intérêt et vous obtenez le nombre d'années nécessaires pour doubler votre argent. Cela paraît trop simple pour être vrai, et pourtant les banquiers s'en servent depuis plus de 500 ans. Voici comment l'utiliser, pourquoi elle fonctionne et où elle cesse de fonctionner.
L'essentiel
- Années pour doubler ≈ 72 ÷ le taux d'intérêt annuel en pourcentage.
- À 6 % par an, l'argent double en 12 ans environ ; à 9 %, en 8 ans environ.
- La règle ne vaut que pour les intérêts composés, et elle est la plus précise entre 6 % et 10 % environ.
- Elle figure dans la Summa de arithmetica de Luca Pacioli, en 1494, et elle est sans doute plus ancienne encore.
La règle en une ligne
Pour estimer en combien d'années un placement double, divisez 72 par son rendement annuel, exprimé en pourcentage.
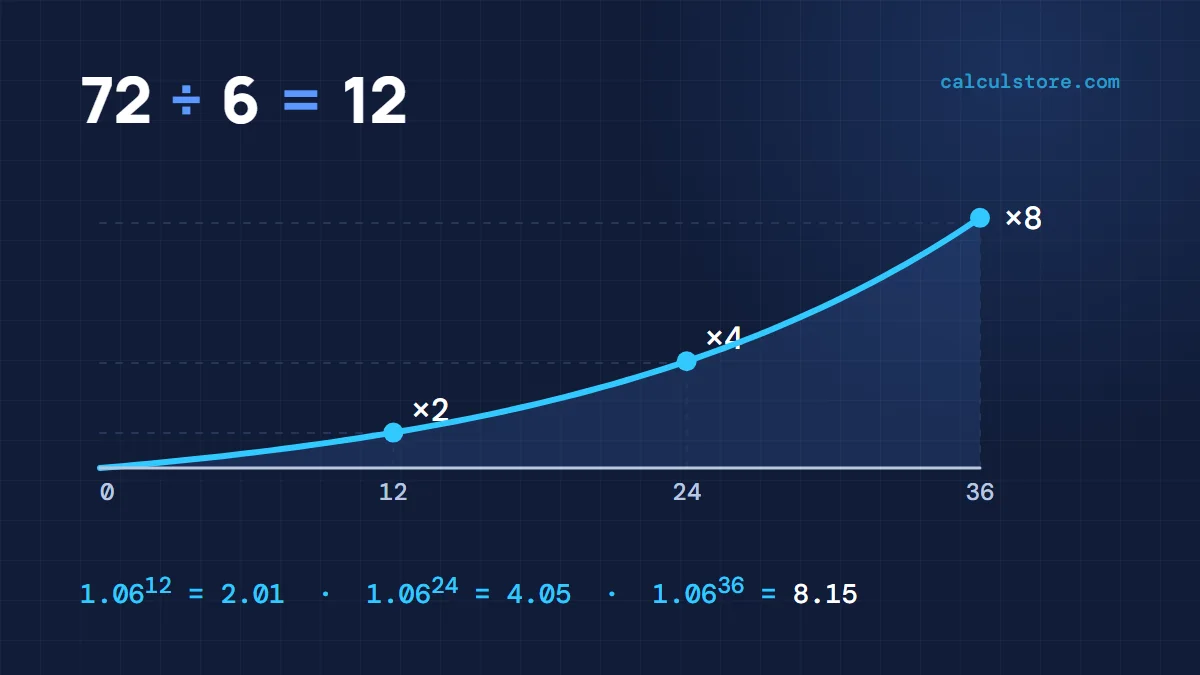
Placez 10 000 sur un compte d'épargne rémunéré à 6 % par an, avec les intérêts ajoutés chaque année. La règle annonce 72 ÷ 6 = 12 ans pour doubler. Le calcul exact donne 10 000 × 1,06¹² = 20 122 au bout de 12 ans : la règle tombe presque juste.
Et le doublement se répète : 20 000 au bout d'environ 12 ans, 40 000 au bout de 24 et 80 000 au bout de 36. C'est ce doublement répété qui rend les intérêts composés si puissants sur le long terme.
Voyez votre argent grandirIntérêts composés avec n'importe quel taux, durée et versements réguliersUn tableau à garder en tête
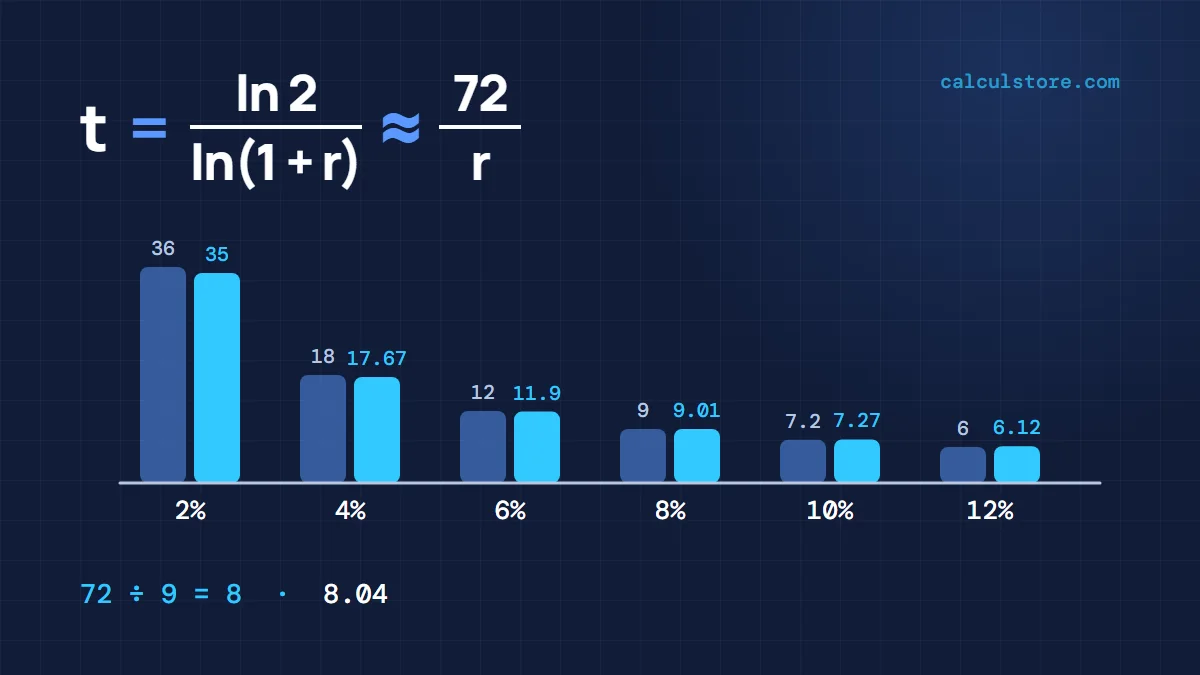
Voici la règle face au temps de doublement exact pour des taux courants, avec des intérêts ajoutés une fois par an.
| Taux annuel | Règle de 72 | Années exactes |
|---|---|---|
| 2% | 36 | 35.0 |
| 3% | 24 | 23.4 |
| 4% | 18 | 17.7 |
| 6% | 12 | 11.9 |
| 8% | 9 | 9.0 |
| 9% | 8 | 8.0 |
| 10% | 7.2 | 7.3 |
| 12% | 6 | 6.1 |
Entre 4 % et 12 %, la règle ne se trompe jamais de plus de quatre mois environ. À 2 %, elle surestime d'un an, ce qui en fait tout de même une bonne première estimation.
Pourquoi 72 fonctionne
Une somme qui croît au taux r double quand (1 + r) multiplié t fois par lui-même atteint 2. En résolvant pour t, on obtient la formule exacte : t = ln 2 ÷ ln(1 + r), où ln est le logarithme népérien.
Comme ln 2 vaut environ 0,693, pour de petits taux la réponse exacte est proche de 69,3 ÷ r. Alors pourquoi 72 ? D'abord parce que 72 a beaucoup de diviseurs, 1, 2, 3, 4, 6, 8, 9 et 12, ce qui rend la division facile de tête. Ensuite parce qu'aux taux courants de 6 % à 10 % avec capitalisation annuelle, 72 donne en fait un résultat plus proche que 69,3.
Quand les intérêts sont ajoutés chaque jour ou en continu, 69,3 devient le nombre le plus précis, et beaucoup utilisent la règle de 70 comme compromis facile.
Plus ancienne qu'on ne le croit
Les intérêts composés sont très anciens, mais il a fallu plus de temps pour décrire leur croissance par écrit. Vers 1340, le marchand florentin Francesco Balducci Pegolotti inclut dans son livre Pratica della mercatura une table des intérêts sur 100 lires, à des taux de 1 % à 8 % et sur 20 ans au plus.
La règle de 72 apparaît en 1494 dans la Summa de arithmetica de Luca Pacioli, le moine italien souvent surnommé le père de la comptabilité. Son exemple est celui donné plus haut : à 6 % par an, divisez 72 par 6 pour obtenir 12 ans. Pacioli énonce la règle sans la démontrer, ce qui laisse penser qu'elle était déjà en usage avant lui.
Près de deux siècles plus tard, en 1683, Jacques Bernoulli se demande ce qui se passe quand les intérêts sont ajoutés de plus en plus souvent. La réponse le mène au nombre e, environ 2,718, qui se cache dans la formule exacte de doublement ci-dessus.
Inflation, frais et division par deux
La même astuce marche pour tout ce qui augmente ou diminue d'un pourcentage constant.
- Inflation. Avec 3,5 % d'inflation, les prix doublent, et le pouvoir d'achat de votre argent est divisé par deux, en environ 70 ÷ 3,5 = 20 ans.
- Frais. Des frais annuels de 3 % sur un placement divisent sa valeur par deux en environ 72 ÷ 3 = 24 ans, par rapport au même placement sans frais. Le chiffre exact est plus proche de 23.
- Objectifs. Pour doubler votre mise en 10 ans, il faut environ 72 ÷ 10 = 7,2 % par an.
Les limites de la règle
- Taux élevés. À 24 % par an, la règle annonce 3 ans, mais la réponse exacte est 3,2. Pour les taux élevés, diviser 78 donne un résultat plus proche.
- Intérêts simples. Si les intérêts ne sont pas réinvestis, 6 % par an mettent 100 ÷ 6 = 16,7 ans à doubler la mise, pas 12.
- Rendements variables. La règle suppose le même taux chaque année. Les vrais placements montent et descendent : voyez-la comme un repère, pas comme une promesse.
Questions
La règle de 72 est-elle précise ?
Avec une capitalisation annuelle à des taux de 4 % à 12 %, elle tombe à environ quatre mois près de la réponse exacte. Elle devient moins précise pour des taux très bas ou très élevés.
Quelle différence entre la règle de 72 et la règle de 70 ?
Elles estiment la même chose. 70 est plus proche quand les intérêts sont ajoutés chaque jour ou en continu, et sert souvent pour l'inflation ; 72 est plus proche avec une capitalisation annuelle et se divise plus facilement.
Qui a inventé la règle de 72 ?
Personne ne le sait. Sa plus ancienne mention connue se trouve dans la Summa de arithmetica de Luca Pacioli, en 1494, mais il la présente sans démonstration : elle était donc sans doute déjà connue.
Sources
- Wikipédia : Règle des 72
- Wikipédia : Intérêts composés
- Wikipédia : Luca Pacioli
- Encyclopaedia Britannica (en anglais) : le nombre e
Cet article est donné à titre d'information générale. Ce n'est pas un conseil financier : les rendements ne sont jamais garantis, parlez-en à un conseiller qualifié avant toute décision importante.